Petrol- Altın ilişkisi neden ters döndü?
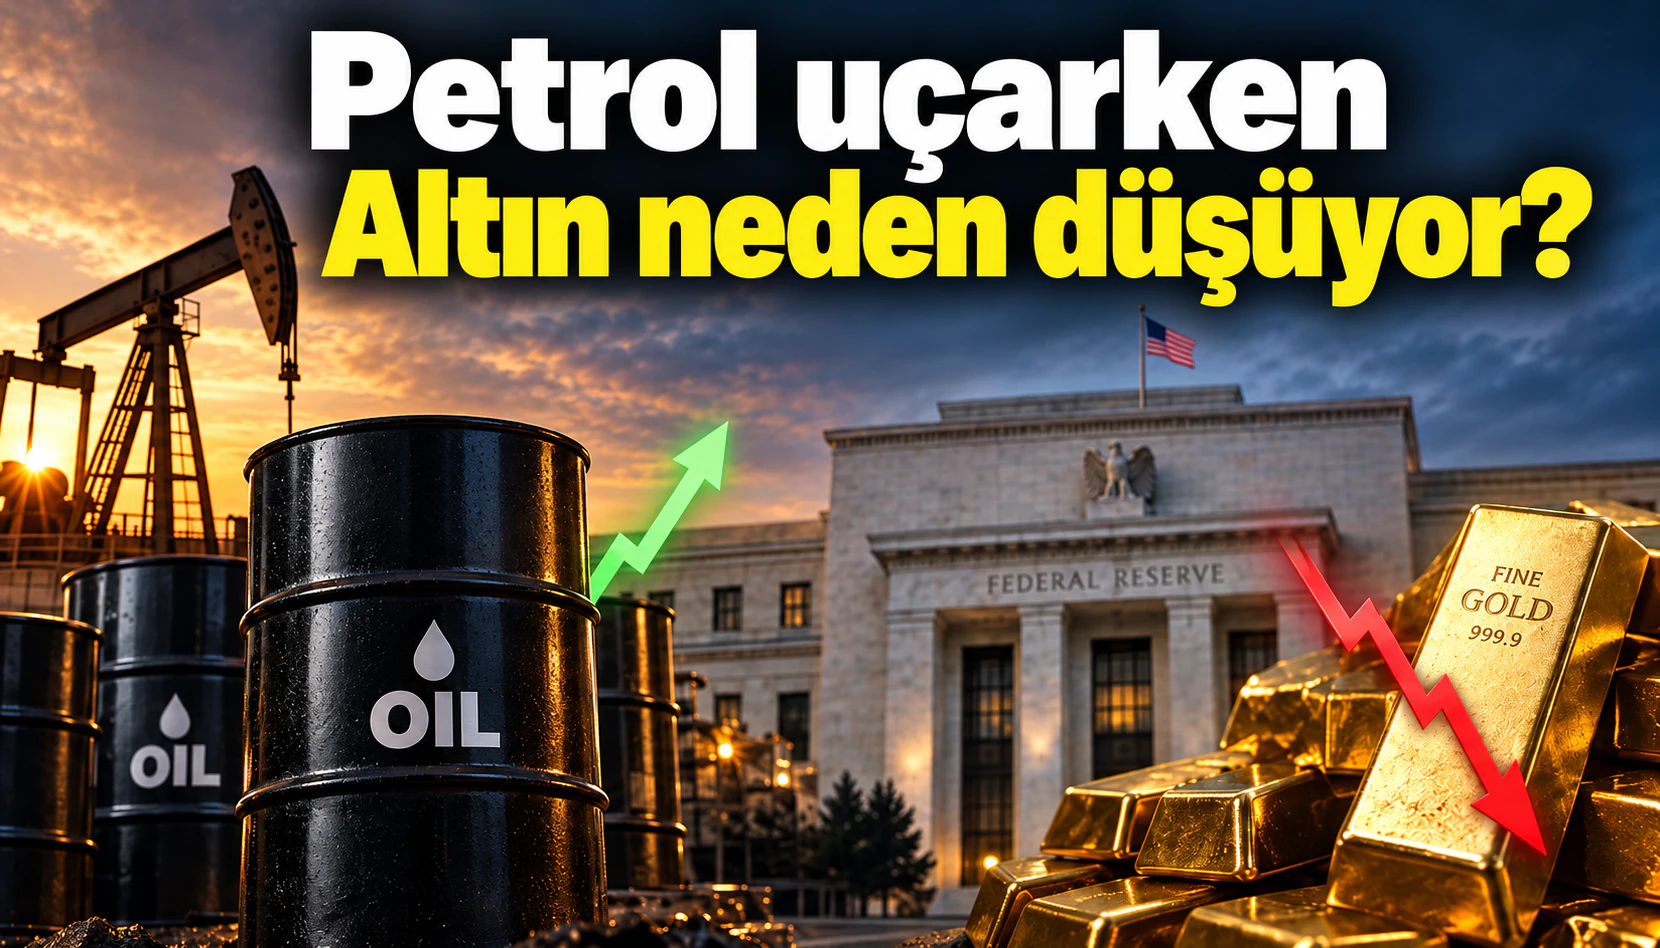
Piyasalarda ezber bozan bir tablo var. Brent petrol 108 dolar sınırında işlem görüyor; fiyat bir ayda yüzde 17,5, bir yılda yüzde 56 yükseldi. WTI de 102 doların üzerinde. Ons altın ise 4 bin 330 dolar civarına gerileyerek üst üste üçüncü haftayı kayıpla geçiriyor; sadece geçen hafta yüzde 1,8 eridi. Kriz dönemlerinde birlikte yükselmesine alışılan iki emtianın yollarını ayırması, akaryakıt faturası ödeyen herkesi ve birikimi altında duran milyonları aynı anda ilgilendiriyor.
Petrolü ateşleyen fitiller
İran’ın Hürmüz Boğazı’nda tankerleri hedef alması, Husilerin Kızıldeniz’in kapısı Bab-el-Mendeb’i kontrolüne geçirmesi, Suudi Arabistan’da enerji altyapısını hedef alan saldırılar ve Doğu-Batı boru hattının devre dışı kalması arz korkusunu büyüttü. Brent son bir yılda 59 dolar ile 126 dolar arasında savruldu; Goldman Sachs, Körfez üretimi savaş öncesine dönmezse fiyatın 2027’de 120 doların üzerini görebileceğini söylüyor. Kritik nokta şu: Bu bir talep patlaması değil, klasik bir arz kesintisi fiyatlaması.
Altını aşağı çeken zincir
Ders kitabına göre petrol pahalanınca enflasyon, enflasyon yükselince altın talebi artar; 1970’lerde ikisi birlikte uçmuştu. Ama aradaki köprü merkez bankası ve köprü bu kez ters çalışıyor. ABD’de çekirdek enflasyonun ağustosta aylık yüzde 0,3 artmasıyla piyasa, Fed’in bu hafta faiz artırma ihtimalini yüzde 87 civarına taşıdı. 10 yıllık tahvil faizi yüzde 4,9’un üzerinde, dolar endeksi 99,4. Faiz getirmeyen altının taşıma maliyeti büyüyor. Commerzbank, gerilimin başında korelasyonun negatife dönmesini piyasanın faiz indirimi beklentisini rafa kaldırmasına bağlamıştı; paranın enerji tarafına kayıp altın fonlarından çıkışların izlendiği de aktarılıyor. Temmuzda 4 bin dolar tabanından dönen metalde rekor ralli sonrası kar satışı tabloyu tamamlıyor. 1986-2017 verilerini inceleyen akademik bir çalışma da petrolün altın üzerindeki doğrudan etkisini zayıf ve negatif bulmuştu; yani petrol, altının ana belirleyicisi değil. Kural sabit değil, yönü petrolün neden yükseldiği belirliyor: Talep kaynaklı yükselişte ikisi birlikte gider, arz şoku artı şahin merkez bankası denkleminde ayrışır. 2026’nın büyük bölümü ikinci senaryoyu yaşadı.
Bir ons altın kaç varil petrol alır?
İkilinin dengesini ölçmenin en eski yolu bu soru. 1900’den bu yana bir ons altın ortalama 20 varil petrol aldı; oran zamanın yüzde 80’inde 10-30 varil bandında kaldı. Petrolün eksiye döndüğü 2020 baharında ise tarihi rekor kırmıştı. Bu ayın başında bir ons altın 50 varile yakın petrol alıyordu; bugünkü fiyatlarla hesap (4.330/107) 40 varil civarını gösteriyor. Petrol artıp altın düştükçe makas kapanıyor; ama oran hala tarihi ortalamanın iki katı, yani daralacak yer var. Ortalamaya dönüş üç yoldan olur: Ya petrol daha da yükselir, ya altın daha da düşer ya da ikisi ortada buluşur.
Cebe yansıması ve bundan sonrası
Türkiye bu makasın iki ucunda birden duruyor. Brent 107 dolarda kaldıkça motorin başta olmak üzere pompaya zam baskısı artıyor; enerji enflasyonu hem Merkez Bankası hem hanehalkı için maliyet demek. Altın tarafında denklem “ons çarpı kur”: Gram altın iç piyasada 6 bin 770 lira civarında; ons gerilese bile kurdaki yükseliş içerideki düşüşü sınırlayabiliyor. Kısa vadede düğüm Fed’de: Artırım ve şahin mesaj gelirse onstaki baskı sürer; UBS ise artırımın büyük ölçüde fiyatlandığını, merkez bankası alımlarıyla yıl sonuna doğru toparlanma görülebileceğini savunuyor. Petrolde iki fren var: Hürmüz’de trafik normalleşirse risk primi hızla sönebilir; Uluslararası Enerji Ajansı da yüksek fiyatın talebi yediğini söyleyerek 2026 için günlük 2,5 milyon varillik daralma öngörüyor. Son söz: İki emtia aynı barometre değil. Biri büyümeyi ve arzı, öbürü parayı ve belirsizliği fiyatlıyor; korelasyon dönem dönem pozitif de negatif de çalışıyor — bugün ağır basan taraf negatif.