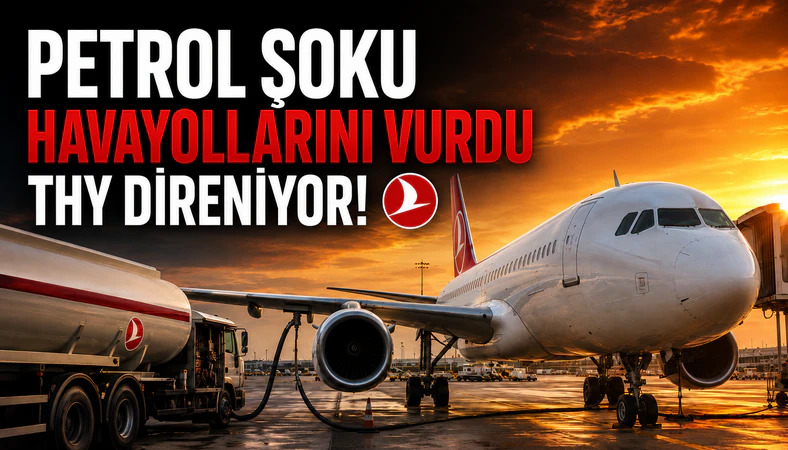
Yolcu talebi güçlü, uçaklar dolu, gelirler artıyor. Ancak Orta Doğu savaşı ve jet yakıtındaki sert yükseliş, sektörün kâr marjını bıçak sırtına taşıdı. THY ise bu tabloda hem fırsat hem maliyet baskısı ile karşı karşıya.
Küresel havacılık sektöründe tablo ilk bakışta parlak görünüyor. Yolcu sayısı artıyor, uçak dolulukları rekor seviyeye çıkıyor, sektör gelirleri trilyon dolar eşiğinin üzerine yerleşiyor. Fakat bilançonun alt satırına bakıldığında gökyüzünde hava bir anda değişiyor.
Uluslararası Hava Taşımacılığı Birliği’nin yeni tahminine göre havayolu sektörünün 2026 net kâr beklentisi 41 milyar dolardan 23 milyar dolara indirildi. Bu rakam, 2025 için öngörülen 45 milyar dolarlık net kârın da neredeyse yarısı anlamına geliyor.
Yani sektör daha çok yolcu taşıyor, daha çok ciro yapıyor ama daha az para kazanıyor. Finansal okuyucu için ana mesaj burada: talep güçlü, marj zayıf.
Talep var, kâr yok
IATA’ya göre 2026’da küresel havayolu gelirlerinin yüzde 9,4 artışla 1,165 trilyon dolara ulaşması bekleniyor. Yolcu sayısının 5,1 milyara çıkacağı, doluluk oranının ise yüzde 84 ile rekor seviyeye ulaşacağı tahmin ediliyor.
Normal şartlarda bu rakamlar havayolları için güçlü bir kârlılık hikâyesi yazardı. Ancak bu kez maliyetler gelirlerden daha hızlı koşuyor. Sektörün net kâr marjı yüzde 4,2’den yüzde 2’ye geriliyor. Yolcu başına net kâr ise 9,10 dolardan 4,50 dolara düşüyor.
Başka bir ifadeyle havayolu şirketleri her yolcudan artık bir kahve parası bile zor çıkarıyor. Uçak dolu, kasa kalabalık, ama kasanın dibinde kalan para incecik.
Darbe yakıttan geldi
Kâr tahminindeki büyük revizyonun ana nedeni jet yakıtı. IATA, jet yakıtı fiyatının 2026’da varil başına ortalama 152 dolara çıkmasını bekliyor. Bu, 2025’teki 90 dolarlık ortalamaya göre yaklaşık yüzde 70 artış demek.
Sektörün toplam yakıt faturasının 252 milyar dolardan 350 milyar dolara çıkacağı hesaplanıyor. Yaklaşık 100 milyar dolarlık ek yük, havayollarının kâr hanesini adeta törpülüyor.
Havacılıkta yakıt sıradan bir gider kalemi değil. Uçak havalanmadan bilet satabilirsiniz, reklam yapabilirsiniz, sadakat programı kurabilirsiniz ama depoyu doldurmadan o uçak yerden kalkmaz. Bu nedenle yakıt şoku, doğrudan faaliyet kârına ve bilet fiyatlarına yansıyor.
Orta Doğu kırmızıya geçti
IATA’nın bölgesel tahminlerinde en sert bozulma Orta Doğu’da görülüyor. Bölge havayollarının 2025’te 7,2 milyar dolar kâr etmesi beklenirken, 2026’da 4,3 milyar dolar zarar yazacağı tahmin ediliyor.
Bunun nedeni yalnızca yakıt değil. Hava sahası kapanmaları, rota uzamaları, uçuş iptalleri ve Körfez merkezli aktarma trafiğinde yaşanan zayıflama, bölgenin hub modelini baskı altına aldı.
Avrupa ise 9,6 milyar dolarlık net kâr beklentisiyle pozitif tarafta kalıyor. Ancak burada da tablo tamamen rahat değil. Avrupa havayolları yüksek yakıt maliyeti, düzenleyici yükler, hava sahası kısıtları ve zayıflayan tüketici güveniyle mücadele ediyor.
THY için fırsat penceresi
Türkiye açısından haberin en önemli kısmı THY tarafında. Körfez merkezli havayolları operasyonel belirsizlik yaşarken İstanbul hub’ı Avrupa, Asya ve Afrika bağlantılarında alternatif merkez olarak öne çıkıyor.
Bu durum THY için kısa vadede pazar payı fırsatı yaratıyor. Orta Doğu aktarmalarında yaşanan aksama, yolcuyu farklı rotalara itiyor. İstanbul’un coğrafi konumu ve THY’nin geniş uçuş ağı, şirketi bu dönemde avantajlı konuma taşıyor.
Ancak burada dikkatli olmak gerekiyor. Bu avantaj, otomatik olarak yüksek kâr anlamına gelmiyor. Çünkü aynı THY de jet yakıtı faturasını ödüyor. Sektördeki yangın başkasının hangarında çıkınca duman size gelmiyor sanmak, finansal analiz değil, temenni olur.
İlk çeyrek güçlü, ikinci çeyrek kritik
THY, 2026’nın ilk çeyreğinde 226 milyon dolar net kâr açıkladı. Geçen yılın aynı dönemindeki zarar dikkate alındığında bu güçlü bir dönüşe işaret ediyor. Şirketin gelirleri de yüzde 21 artışla 5,92 milyar dolara yükseldi.
Bu sonuçlar, THY’nin trafik ve gelir tarafında dirençli kaldığını gösteriyor. Ancak ilk çeyrek rakamlarında yakıt şokunun tam etkisi henüz sınırlı kaldı. Asıl test ikinci çeyrek ve sonrasında başlayacak.
Şirket yönetiminin yakıt maliyeti artışını bilet fiyatları, kapasite yönetimi ve gider kontrolüyle dengelemeye çalışması bekleniyor. THY’nin yakıt hedge pozisyonu kısa vadede tampon sağlıyor, ancak uzun süren yüksek fiyat ortamı hedge korumasını da zamanla zayıflatır.
Yatırımcı neye bakmalı?
THYAO yatırımcısı açısından ana denklem iki başlıkta toplanıyor: trafik avantajı ve maliyet baskısı.
Olumlu tarafta İstanbul hub’ının güçlenmesi, geniş uçuş ağı, transit yolcu potansiyeli ve güçlü ilk çeyrek sonuçları var. Körfez merkezli taşıyıcılardaki aksama uzarsa THY belirli hatlarda daha yüksek doluluk ve daha güçlü fiyatlama imkânı yakalayabilir.
Risk tarafında ise yakıt maliyeti, Orta Doğu hatlarındaki daralma, rota optimizasyonu, kur hareketleri, finansman giderleri ve filo teslimat gecikmeleri öne çıkıyor. Havayolu hisselerinde yalnızca ciro büyümesine bakmak yeterli değil. Bu sektörde asıl mesele, büyümenin kaç dolar marj bıraktığıdır.
Bilet fiyatı cephesinde rahatlama zor
Yolcu açısından tablo daha sade. Yakıt pahalı kaldığı sürece bilet fiyatlarında kalıcı gevşeme beklemek zor. IATA da sektörün yüksek maliyetin bir kısmını fiyatlara yansıttığını, ancak tamamını yansıtamadığını belirtiyor.
Bu nedenle havayolları bir yandan bilet fiyatlarını artırırken, diğer yandan ek gelir kalemlerine daha fazla yaslanıyor. Bagaj, koltuk seçimi, yemek, mil programları ve yan hizmetler, artık yalnızca ek gelir değil, marj savunma hattı haline geliyor.
Sonuç: THY dirençli, sektör kırılgan
Küresel havacılık sektörü 2026’da ilginç bir paradoks yaşıyor. Talep canlı, uçaklar dolu, gelirler artıyor. Buna rağmen kârlar yarıya iniyor. Çünkü yakıt faturası pistin ortasına dev bir beton blok gibi kondu.
THY bu ortamda rakiplerine göre daha iyi konumlanabilir. İstanbul hub’ı, geniş ağ yapısı ve transit trafik avantajı şirketi öne çıkarıyor. Ancak yakıt maliyeti, bu hikâyenin üzerine kalın bir gölge düşürüyor.
Finansal açıdan en doğru okuma şu: THY krizden pazar payı kazanarak çıkabilir, fakat kâr kalitesini belirleyecek ana unsur yakıt fiyatı olacak. Havacılıkta rüzgâr arkadan esebilir; ama depo pahalıysa uçuş yine pahalıya gelir.
Bu haber yatırım tavsiyesi değildir.