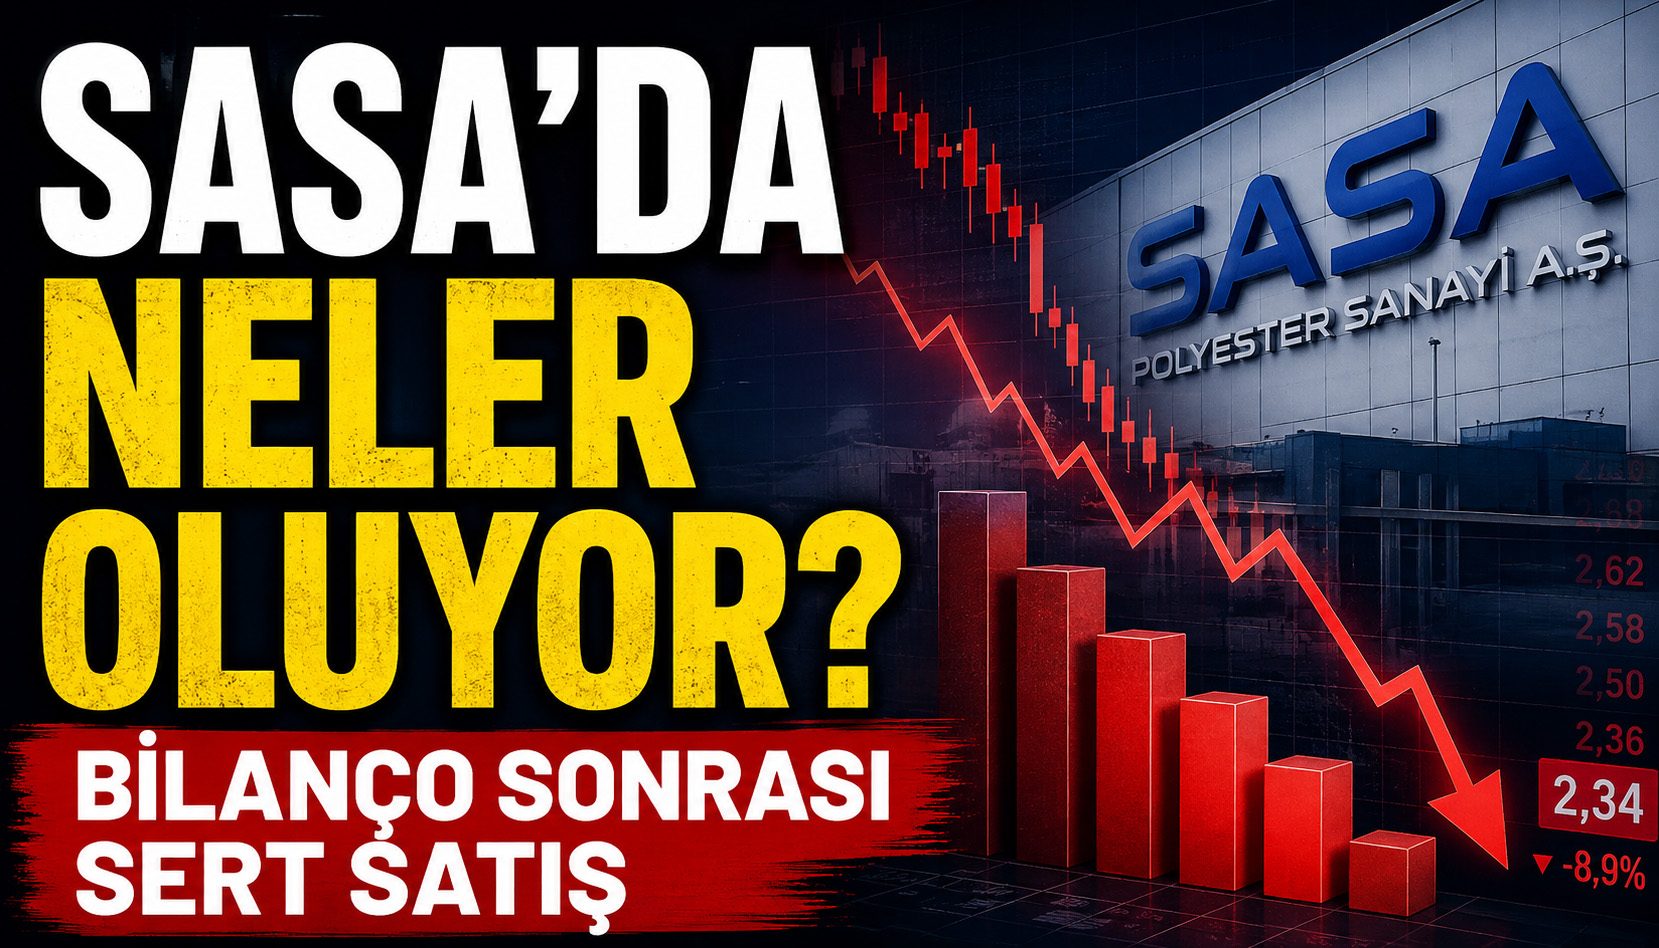
SASA Polyester, 10 Ağustos’ta yüzde 9,69 değer kaybederek 2,33 TL’ye gerileyen hissede, bilanço operasyonel toparlanmaya işaret etse de yüksek borçluluk ve ertelenmiş vergi gideri yatırımcıların odağına yerleşti.
SASA Polyester Sanayi A.Ş. hisselerinde 10-12 Ağustos haftasında bilanço sonrası satış baskısı öne çıktı. Geçtiğimiz haftanın son işlem gününü 2,58 TL’den tamamlayan SASA, 10 Ağustos Pazartesi günü sert satışlarla karşılaşarak günü 2,33 TL’den tamamladı.
Gün içinde 2,62 TL’yi gören hisse, 2,33 TL’ye kadar gerilerken günlük kayıp yüzde 9,69 oldu. İşlem hacminin de oldukça yüksek seviyelere çıkması dikkat çekti. Hissede gün içerisinde devre kesici uygulaması da gerçekleşti.
SASA, 11 Ağustos Salı günü ise sınırlı bir tepki verdi. Hisse günü yüzde 1,29 yükselişle 2,36 TL’den tamamladı. 12 Ağustos Çarşamba günü öğleden sonra ise 2,34 TL civarında işlem gören SASA, haftalık bazda negatif görünümünü korudu.
Bilançoda operasyonel toparlanma dikkat çekti
Hisselerdeki sert satışın zamanlamasında, şirketin 10 Ağustos’ta açıkladığı 2026 yılı ilk yarı finansal sonuçları etkili oldu.
SASA’nın konsolide net satışları yılın ilk yarısında yaklaşık 38,88 milyar TL seviyesine yükseldi. Şirket bir önceki yılın aynı döneminde yaklaşık 11,7 milyar TL net zarar açıklarken, 2026’nın ilk yarısında 492 milyon TL net kâr elde etti.
Özellikle ikinci çeyrekte operasyonel performanstaki iyileşme dikkat çekti. İkinci çeyrek hasılatı yaklaşık 21,5 milyar TL olurken, FAVÖK yaklaşık 5,5 milyar TL’ye ulaştı. FAVÖK’teki yıllık artışın yüzde 100’ün üzerine çıkması, şirketin operasyonel tarafta toparlanma kaydettiğine işaret etti.
PTA tarafındaki gelişmeler, üretim ve satış hacmindeki artış ile marjlardaki iyileşme bilanço açısından olumlu başlıklar arasında yer aldı.
Ancak net kâr tarafında kritik detay
Bilanço içerisindeki en dikkat çekici unsurlardan biri ise operasyonel kârlılıktaki iyileşmeye rağmen net kârın baskı altında kalması oldu.
Şirketin ikinci çeyreğinde vergi öncesi kâr elde edilmesine karşın yaklaşık 7,1 milyar TL ertelenmiş vergi gideri oluştu. Bu etkinin sonucunda ikinci çeyrekte yaklaşık 1,36 milyar TL net zarar ortaya çıktı.
Piyasadaki değerlendirmelerde, SASA’nın operasyonel performansındaki iyileşmenin olumlu karşılandığı, ancak finansman yapısı, borçluluk ve işletme sermayesi ihtiyacının şirketin değerlemesi açısından önemli risk unsurları olmaya devam ettiği belirtiliyor.
Yatırım hikâyesi sürüyor, ancak kısa vadede bilanço baskısı var
SASA açısından uzun vadeli yatırım hikâyesinin önemli parçalarından biri ise kapasite artışları ve petrokimya yatırımları olmaya devam ediyor.
12 Ağustos’ta Erdemoğlu Holding tarafında Yumurtalık bölgesindeki büyük ölçekli kimya ve petrokimya yatırım planlarına ilişkin açıklamalar da gündeme geldi. Türkiye’yi önemli bir üretim üssü haline getirmeyi hedefleyen ve uzun vadede 25 milyar dolar ölçeğine ulaşabileceği ifade edilen yatırım vizyonu, SASA’nın gelecekteki büyüme potansiyeli açısından yakından izleniyor.
Ancak söz konusu yatırım hikâyesinin hisse fiyatına kısa vadede nasıl yansıyacağı belirsizliğini koruyor. Piyasa açısından öncelikli gündem, operasyonel kârlılıktaki toparlanmanın sürdürülebilir olup olmadığı ve yüksek yatırım harcamalarının şirketin borçluluk yapısı üzerindeki etkisi olacak.
SASA’da yatırımcı neyi izleyecek?
SASA hisselerinde önümüzdeki dönemde özellikle FAVÖK marjları, net kâr performansı, finansman giderleri, borçluluk seviyesi ve işletme sermayesi yakından takip edilecek.
10 Ağustos’taki sert satışın ardından hissenin 2,29 TL seviyesinde gördüğü haftalık dip de teknik açıdan önem kazanmış durumda. Buna karşılık 2,60-2,62 TL bölgesi kısa vadede yeniden aşılması gereken önemli direnç alanı olarak öne çıkıyor.
Özetle SASA bilançosu, operasyonel tarafta güçlü bir toparlanma sinyali verirken net kârlılık ve finansal yapı tarafındaki risklerin tamamen ortadan kalkmadığını gösterdi. Hissede bu nedenle kısa vadede bilanço sonrası oluşan satış baskısının mı, yoksa operasyonel iyileşmenin mi fiyatlamaya hâkim olacağı takip edilecek.