Güven mi, Yüksek Faiz mi?
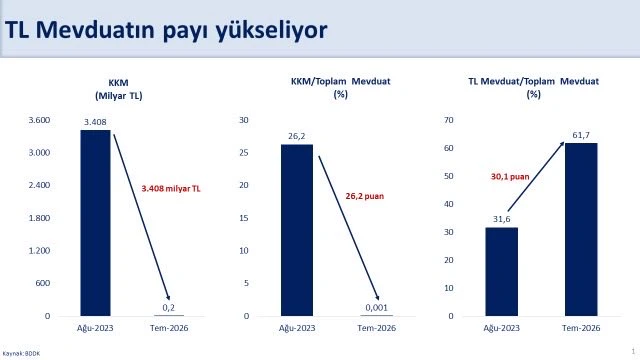
Hazine ve Maliye Bakanı Mehmet Şimşek, 9 Temmuz 2026 tarihinde Türk lirası mevduatların toplam mevduat içindeki payının yaklaşık yüzde 62’ye çıktığını açıkladı. Bu oran son 11 yılın en yüksek seviyesi. Gelişme, dövizden TL’ye dönüşün hızlandığını gösterirken tasarruf sahiplerini, bankaları ve kredi kullanan şirketleri doğrudan etkiliyor. Ancak yükselişin arkasında yalnızca artan güven değil, yüksek mevduat faizleri ve bankaları TL’ye yönlendiren düzenlemeler de bulunuyor.
TL’yi yüksek getiri cazip hale getirdi
Türkiye Cumhuriyet Merkez Bankası, Haziran 2023’te yüzde 8,5 olan politika faizini sıkılaştırma sürecinde Mart 2024’te yüzde 50’ye kadar yükseltti. Faiz, Haziran 2026 toplantısında yüzde 37’de sabit tutuldu. TCMB verilerine göre 26 Haziran 2026 itibarıyla 3 aya kadar vadeli TL mevduat faizi yüzde 49,20 seviyesinde bulunuyor.
Bu tablo, parasını dövizde bekletmek yerine TL mevduata yönelen tasarruf sahibine yüksek getiri sundu. Haziran 2026 döneminde yıllık tüketici enflasyonu yüzde 32,11 olarak ölçülürken mevduat faizinin daha yüksek kalması, TL’nin cazibesini artıran ana unsur oldu.
KKM çıkışı ve banka hedefleri etkili oldu
Kur Korumalı Mevduat sisteminden çıkış da dönüşümü hızlandırdı. TCMB, KKM’de yeni hesap açma ve yenileme işlemlerini 23 Ağustos 2025 itibarıyla sonlandırdı. Bu adım, vadesi dolan hesapların klasik TL mevduata taşınmasını destekledi.
Bankalara TL mevduat payını artırmaya yönelik hedefler de getirildi. Bu hedefler, bankaların müşterilere daha rekabetçi faiz teklif etmesini teşvik etti. Dolayısıyla yüzde 62’lik pay, güven artışının yanında yüksek faiz, KKM’nin tasfiyesi ve düzenleyici adımların ortak sonucu olarak ortaya çıktı.
Güven arttı, sınav bitmedi
Şimşek, yükselişte artan öngörülebilirlik ve yatırımcı güveninin etkili olduğunu belirtiyor. Ancak yıllık enflasyonun hâlâ yüzde 32,11 seviyesinde bulunması, fiyat istikrarının tam olarak sağlanmadığını gösteriyor. Bu nedenle tabloyu yalnızca kalıcı bir “güven dönüşü” olarak değil, güven ile yüksek getirinin birlikte çalıştığı bir geçiş dönemi olarak okumak daha gerçekçi.
Bu dönüşün bedeli ve tehlikesi
TL mevduatı cazip tutan yüksek faizin bedeli, vatandaş ve şirketler için pahalı kredi oldu. TCMB’ye göre 5 Haziran 2026 haftasında TL ticari kredi faizi yüzde 50,5, ihtiyaç kredisi faizi ise yüzde 64,1 seviyesindeydi. Bu maliyetler yatırımları, konut ve tüketim talebini yavaşlatabilir; işletmelerin finansman yükünü artırarak büyüme ve istihdam üzerinde baskı oluşturabilir.
En büyük tehlike ise enflasyon kalıcı biçimde düşmeden faizlerin hızlı indirilmesi. TL getirisi zayıflar, kur beklentisi bozulur veya iç ve dış riskler artarsa tasarruf sahipleri yeniden dövize yönelebilir. Bu durumda ters dolarizasyon tersine dönebilir, kur ve enflasyon baskısı yeniden güçlenebilir. Önümüzdeki dönemin asıl sınavı, TL mevduat payının yüksek faiz desteği azaldığında da yüzde 62 civarında korunup korunamayacağı olacak.